Doanh nghiệp nợ ngân hàng có được phục hồi không?
Nội dung chính
- Trả lời nhanh
- Tóm tắt
- Tóm tắt
- Doanh nghiệp nợ ngân hàng: Quản tài viên cần xác minh những gì trước phương án phục hồi?
- Checklist kiểm tra nhanh
- Bản chất pháp lý và thực tiễn của vấn đề nợ ngân hàng
- Khi nào nên ưu tiên phục hồi?
- Khi nào phải xem xét phá sản?
- Hướng xử lý thực chiến
- Tình huống thực tế minh họa
- Sai lầm thường gặp
- Khuyến nghị thực chiến
- Góc nhìn Luật sư
- Góc nhìn Quản tài viên
Khi nào ngân hàng nên đồng hành, khi nào phải xử lý tài sản hoặc phá sản
Trả lời nhanh
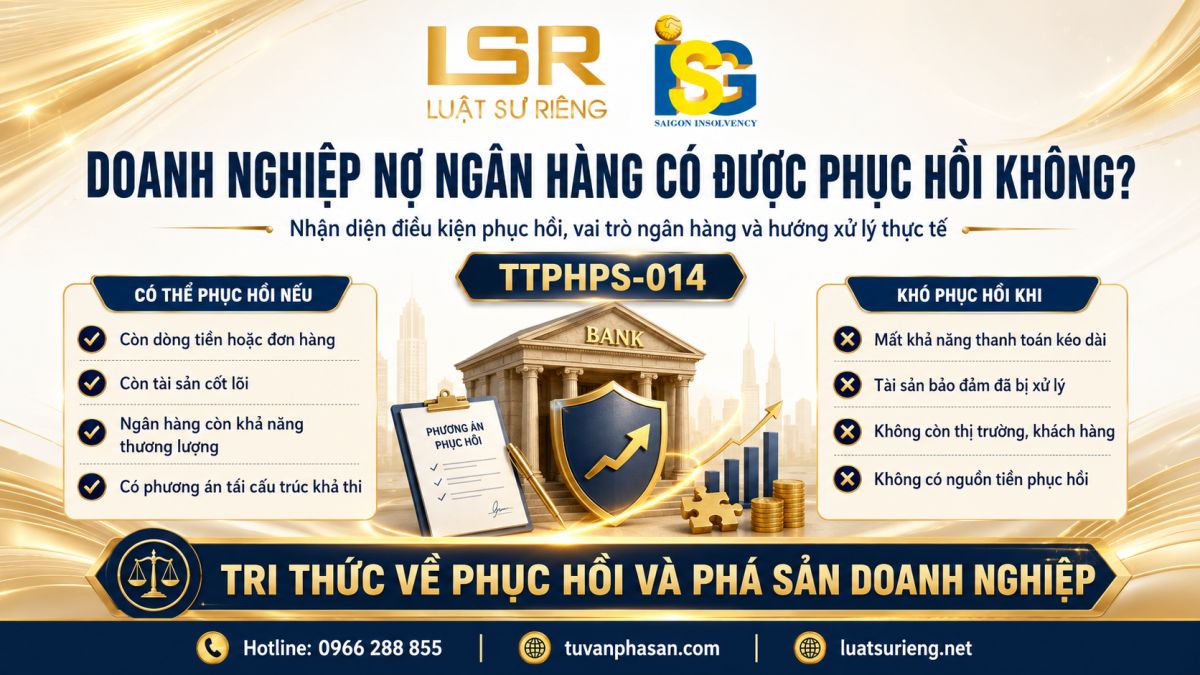
Có. Doanh nghiệp nợ ngân hàng vẫn có thể được phục hồi nếu còn khả năng hoạt động, còn tài sản cốt lõi, còn dòng tiền, còn thị trường, còn khách hàng hoặc có phương án tái cấu trúc khả thi. Nợ ngân hàng không tự động làm doanh nghiệp phải phá sản.
Doanh nghiệp nợ ngân hàng có được phục hồi hay không phụ thuộc vào khả năng tạo dòng tiền và sự đồng thuận của ngân hàng.
Tóm tắt
- Doanh nghiệp nợ ngân hàng có được phục hồi hay không phụ thuộc vào khả năng tạo dòng tiền và sự đồng thuận của ngân hàng.
- Bài viết này giúp nhận diện đúng nhóm vấn đề về nợ ngân hàng.
- Cần đánh giá tài sản, chủ nợ, dòng tiền và tình trạng pháp lý trước khi chọn phục hồi hoặc phá sản.
- Nếu còn khả năng tạo giá trị, phục hồi phải được xem xét trước thanh lý.
- Nếu không còn khả năng phục hồi, cần xử lý minh bạch trong thủ tục phá sản.
Tóm tắt
Doanh nghiệp nợ ngân hàng có được phục hồi không? Bài viết phân tích nợ ngân hàng trong bối cảnh doanh nghiệp phục hồi, phá sản. Trọng tâm là kiểm tra hồ sơ, tài sản, chủ nợ, nghĩa vụ tài chính, khả năng phục hồi và phương án xử lý minh bạch nếu doanh nghiệp không còn khả năng phục hồi.
Doanh nghiệp nợ ngân hàng: Quản tài viên cần xác minh những gì trước phương án phục hồi?
Từ góc độ nghiệp vụ quản lý và thanh lý tài sản, việc doanh nghiệp có nhiều khoản vay ngân hàng đặt ra vấn đề dữ liệu hơn là một câu trả lời có hoặc không. Cần kiểm tra tính chất khoản nợ, hiện trạng tài sản bảo đảm, quyền của bên thứ ba và khả năng vận hành thực tế. Đây không phải thẩm quyền tự quyết định cơ cấu khoản vay hay thay Tòa án, ngân hàng ra quyết định.
Ma trận đối chiếu tài sản và chủ nợ
| Nguồn dữ liệu | Câu hỏi kiểm tra | Nguy cơ cần ghi nhận |
|---|---|---|
| Hợp đồng tín dụng / xác nhận dư nợ | Khoản gốc, lãi, phí, nghĩa vụ đến hạn, lịch sử thanh toán có nhất quán? | Số nợ chưa được đối chiếu, nghĩa vụ tranh chấp |
| Hợp đồng thế chấp / đăng ký bảo đảm | Tài sản nào và chủ sở hữu nào đang bảo đảm từng nghĩa vụ? | Xử lý hoặc tính nhầm tài sản thuộc bên thứ ba |
| Kho hàng, máy móc và quyền tài sản | Hiện trạng, quyền sở hữu, giá trị sử dụng và khả năng khai thác? | Giá trị trên sổ khác với thực tế |
| Dòng tiền và đơn hàng | Nguồn thu có chứng cứ, chi phí thiết yếu, khả năng thanh toán theo kỳ? | Phục hồi dựa trên giả định thiếu cơ sở |
| Chủ nợ, thuế và người lao động | Các nghĩa vụ có được ghi nhận và phân loại đầy đủ? | Bỏ sót nghĩa vụ ảnh hưởng phương án |
Trình tự báo cáo cần rõ giới hạn thẩm quyền
Trước khi đề xuất xử lý tài sản, cần có danh mục hồ sơ nguồn, biên bản kiểm tra hiện trạng, các điểm chưa thể xác minh và đề nghị người có trách nhiệm bổ sung. Nếu hồ sơ đang thuộc một vụ việc có thẩm quyền, phương pháp kiểm kê, đề nghị định giá hoặc báo cáo phải tuân theo nhiệm vụ được giao. Quản tài viên không được tự cam kết thay ngân hàng giải chấp hay bảo đảm một tỷ lệ thu hồi nợ.
Để phân biệt các lựa chọn, xem phạm vi công việc Quản tài viên, quản lý và thanh lý tài sản và phương án phục hồi hoạt động kinh doanh.
Checklist kiểm tra nhanh
- ☐ Còn doanh thu không
- ☐ Còn khách hàng hoặc hợp đồng chưa thực hiện không
- ☐ Còn tài sản cốt lõi không
- ☐ Tài sản bảo đảm đã bị xử lý chưa
- ☐ Ngân hàng còn khả năng thương lượng không
- ☐ Có khoản phải thu không
- ☐ Có nhà đầu tư không
- ☐ Có thể xây dựng lộ trình trả nợ không
Bản chất pháp lý và thực tiễn của vấn đề nợ ngân hàng
Doanh nghiệp nợ ngân hàng vẫn có thể phục hồi nếu tài sản bảo đảm chưa bị xử lý toàn bộ, ngân hàng còn khả năng thương lượng, doanh nghiệp còn hoạt động và phương án kinh doanh còn tạo dòng tiền.
Phục hồi khó khả thi nếu tài sản bảo đảm đã bị xử lý, tài sản còn lại không tạo dòng tiền, ngân hàng không còn tin tưởng, doanh nghiệp không còn khách hàng, không có nhà đầu tư và khoản vay quá hạn kéo dài.
Một phương án phục hồi phải trả lời doanh nghiệp tạo tiền từ đâu, dòng tiền trả ngân hàng bao nhiêu, tài sản bảo đảm được giữ hay bán, ngân hàng được bảo vệ thế nào và ai giám sát dòng tiền.
Khi nào nên ưu tiên phục hồi?
Nên ưu tiên phục hồi khi doanh nghiệp còn dòng tiền, tài sản cốt lõi, thị trường, khách hàng, khoản phải thu hoặc có nhà đầu tư. Đối với chủ đề nợ ngân hàng, phục hồi chỉ có ý nghĩa khi việc giữ lại tài sản, kiểm soát nghĩa vụ và tổ chức lại hoạt động tạo ra giá trị cao hơn phương án thanh lý.
Phục hồi không phải là kéo dài thời gian để né nghĩa vụ. Phục hồi là phương án có dữ liệu, có dòng tiền, có chủ nợ tham gia và có cơ chế giám sát.
Khi nào phải xem xét phá sản?
Cần xem xét phá sản nếu doanh nghiệp không còn khả năng thanh toán, không còn tài sản cốt lõi, không còn dòng tiền, không còn chủ nợ có thể thương lượng hoặc phương án liên quan đến nợ ngân hàng chỉ làm thiệt hại tăng thêm.
Phá sản kịp thời giúp xác định tài sản, chủ nợ, người mắc nợ, nghĩa vụ thuế, quyền của người lao động và cách xử lý giá trị còn lại theo trật tự pháp luật.
Hướng xử lý thực chiến
- Lập bảng dư nợ ngân hàng
- Rà soát tài sản bảo đảm
- Kiểm tra dòng tiền 3, 6, 12 tháng
- Đánh giá khoản phải thu
- Làm việc với ngân hàng bằng báo cáo số liệu
- Đề xuất cơ chế giám sát
- Xem xét nhà đầu tư
- Đánh giá phá sản nếu không còn khả năng phục hồi
Tình huống thực tế minh họa
Doanh nghiệp logistics nợ ngân hàng 45 tỷ đồng, tài sản bảo đảm là đội xe và kho bãi. Doanh nghiệp mất dòng tiền trong 6 tháng nhưng vẫn còn hợp đồng dài hạn. Nếu ngân hàng thu xe, doanh nghiệp không vận hành được. Nếu ngân hàng cho giữ xe có giám sát, dòng tiền hợp đồng có thể dùng trả nợ dần.
Sai lầm thường gặp
- Giấu ngân hàng
- Không có phương án dòng tiền
- Dùng tài sản bảo đảm sai mục đích
- Không xử lý nợ thuế song song
Khuyến nghị thực chiến
- Không đánh giá vụ việc theo cảm tính hoặc theo một khoản nợ riêng lẻ.
- Rà soát tài sản thực tế, tài sản bảo đảm, chủ nợ và dòng tiền trước khi quyết định.
- Đối với vấn đề nợ ngân hàng, cần có bảng kiểm tra riêng và hồ sơ chứng minh.
- Nếu còn khả năng phục hồi, phải xây dựng phương án có nguồn tiền, thời hạn, người chịu trách nhiệm và cơ chế giám sát.
- Nếu không còn khả năng phục hồi, cần chuyển sang thủ tục phá sản minh bạch để hạn chế rủi ro cho doanh nghiệp, chủ nợ và người quản lý.
Góc nhìn Luật sư
Luật sư cần chuẩn hóa hồ sơ vay, hồ sơ bảo đảm, văn bản làm việc với ngân hàng và phương án pháp lý để ngân hàng thấy quyền của mình được bảo vệ.
Góc nhìn Quản tài viên
Quản tài viên cần xác định nếu giữ tài sản bảo đảm thì doanh nghiệp có tạo được dòng tiền hay không; nếu không, việc giữ tài sản chỉ làm kéo dài thiệt hại.
Câu hỏi thường gặp
Nợ ngân hàng quá hạn có phục hồi được không?
Có thể, nếu ngân hàng còn thương lượng và doanh nghiệp có phương án dòng tiền.
Ngân hàng có thể giữ tài sản để doanh nghiệp phục hồi không?
Có thể trong phương án phù hợp nếu quyền ngân hàng được bảo vệ.
Nợ ngân hàng và nợ thuế xử lý khoản nào trước?
Cần nhìn tổng thể tài sản, dòng tiền, chủ nợ và khả năng phục hồi.
Nếu ngân hàng không đồng ý thì sao?
Cần đánh giá quyền của ngân hàng, tài sản bảo đảm và phương án khác.
Có thể mời nhà đầu tư để trả nợ ngân hàng không?
Có thể nếu doanh nghiệp còn tài sản, dự án hoặc thị trường có giá trị.
Nguồn pháp lý tham khảo
Luật Phá sản năm 2014; Bộ luật Dân sự năm 2015 về giao dịch bảo đảm; pháp luật về các tổ chức tín dụng, đăng ký biện pháp bảo đảm, xử lý tài sản bảo đảm; Luật Doanh nghiệp năm 2020; Luật Quản lý thuế năm 2019 và các văn bản hướng dẫn liên quan. Khi áp dụng vào vụ việc cụ thể, cần rà soát văn bản đang có hiệu lực, hợp đồng tín dụng, hợp đồng bảo đảm, tài sản, chủ nợ, dòng tiền và khả năng phục hồi của từng doanh nghiệp.